一般記事は公開から24時間、無料で閲覧できます。
ベトナム、教育分野への税制優遇措置を検討 - 成長戦略の一環
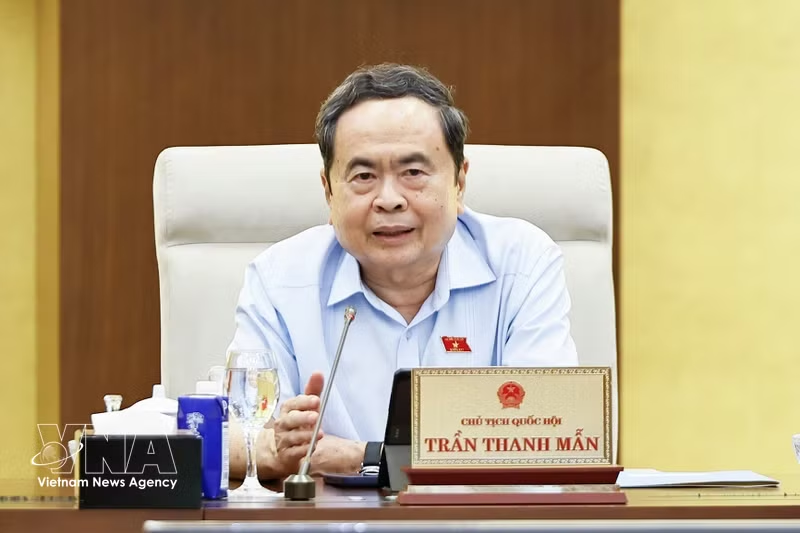
ベトナム国民会議常務委員会は、教育分野への税制優遇措置導入を審議した。これは、教育・訓練の発展と財政・土地税制に関する党の方針を制度化し、国内教育機関の成長を促進する狙いがある。小規模企業への所得税減税も承認された。
ベトナムの国民会議常務委員会は、教育分野に対する税制優遇措置の導入案を精査した。この提案は、教育・訓練の発展に関する党決議第71号および財政・土地税制に関する決議第21号に基づき、国内教育機関への税制優遇を制度化することを目的としている。
政府は、この措置が国内教育機関の成長を促進し、教育・訓練分野におけるブレークスルーを生み出すことに貢献すると説明している。ベトナム共産党は、教育分野への投資を経済成長の重要な柱と位置づけており、今回の税制優遇措置はその方針を具体化するものである。
今回の常務委員会では、小規模企業および個人事業主を対象とした30%の所得税減税案も承認された。これは、国内経済の活性化と中小企業の支援を目的とした措置であり、経済成長の基盤強化を図る政府の姿勢がうかがえる。
ベトナムは現在、急速な経済成長を遂げる一方で、教育分野への投資強化が喫緊の課題となっている。質の高い人材育成は、製造業中心からサービス業やハイテク産業への移行を目指すベトナムにとって、長期的な競争力維持に不可欠である。税制優遇措置は、私立学校や職業訓練機関などの設立・運営を後押しし、教育サービスの多様化と質の向上につながることが期待される。
また、国民会議常務委員会は、現代的な海洋ガバナンスの枠組みや国際合意に関する改正法案についても議論した。これらの審議は、ベトナムが国際社会との協調を深めつつ、国内の法制度整備を進める姿勢を示している。
情報源: VietnamPlus English
多角的分析
ベトナム政府による教育分野への税制優遇措置は、国内の教育インフラ整備と人材育成を加速させるための重要な経済政策である。これは、製造業への依存から脱却し、サービス業やハイテク産業へと経済構造を高度化させるベトナムの長期戦略と合致する。税制優遇は、私立教育機関や職業訓練校への投資を促進し、結果として労働力の質向上、ひいては国際競争力の強化に繋がる。過去、ベトナムは外資誘致に積極的であったが、国内産業、特に知識集約型産業の育成には、こうした内需・国内投資を喚起する施策が不可欠であり、今回の措置は経済の持続的成長を目指す上での重要な一歩と言える。
教育分野への税制優遇措置は、国内外からの投資家にとって魅力的な機会を提供する。特に、教育サービスへの需要が高いベトナムにおいて、税負担の軽減は事業の収益性を高め、投資回収期間を短縮させる可能性がある。これにより、教育関連のスタートアップや既存の教育機関の拡大、さらには海外からの教育機関の参入を促すことが期待される。小規模企業への所得税減税も、国内ビジネス環境の改善を示すシグナルとして、幅広い分野の投資家にとってポジティブに受け止められるだろう。ただし、制度の詳細や適用範囲については、さらなる情報収集が必要となる。
教育分野への税制優遇は、国民全体の教育機会の均等化と質の向上に寄与する可能性がある。特に、地方や低所得層の子供たちが、より質の高い教育を受けやすくなることが期待される。また、職業訓練への投資促進は、若年層の雇用機会を拡大し、社会全体の所得格差是正に貢献する可能性がある。一方で、税制優遇が一部の教育機関に偏って恩恵をもたらし、結果として教育格差を拡大させるリスクも考慮する必要がある。ハノイやホーチミン市のような大都市だけでなく、地方の教育インフラ整備にも十分に配慮した制度設計が求められる。
今回の国民会議常務委員会での審議は、ベトナム国民の生活に直接的な影響を与える可能性がある。教育分野への税制優遇は、子供を持つ家庭にとって、教育費負担の軽減や、より質の高い教育機関の選択肢が増えることを意味する。例えば、これまで高額で手が届きにくかった私立学校や専門的な職業訓練校が、税制優遇によってより身近な存在になるかもしれない。また、小規模企業や個人事業主への所得税減税は、多くの国民が働く事業所の経営を助け、雇用機会の維持・創出に繋がる可能性がある。しかし、これらの恩恵が具体的にいつ、どのように国民に届くのかは、今後の制度の詳細な運用にかかっている。
AI Expert Roundtable
AI 専門家による深層討論会
※ この議論は記事内容に基づき AI エージェントによって自動生成されたシミュレーションです
背景・歴史的文脈
ベトナムは、1986年のドイモイ(刷新)政策以降、市場経済を導入し、急速な経済成長を遂げてきた。この成長を支えるため、政府は教育・訓練分野への投資を重視しており、特に質の高い労働力の育成は、製造業中心の経済から高付加価値産業への転換を目指す上で喫緊の課題となっている。党決議第71号や第21号は、こうした国家戦略の根幹をなすものであり、税制優遇はその具体的な実行手段として位置づけられている。過去にも、外国投資家を誘致するための税制優遇策は実施されてきたが、今回は国内教育機関の発展に焦点を当てている点が特徴的である。
原文ソース
VietnamPlus English