一般記事は公開から24時間、無料で閲覧できます。
フィリピン銀行、デジタル化と対面サービスで新たな役割模索
フィリピンの金融業界では、デジタル化が進む一方で、対面での顧客関係構築の重要性が再認識されている。セキュリティバンクは、店舗を単なる取引の場から、専門的なアドバイスや関係構築の場へと転換する戦略を進めている。
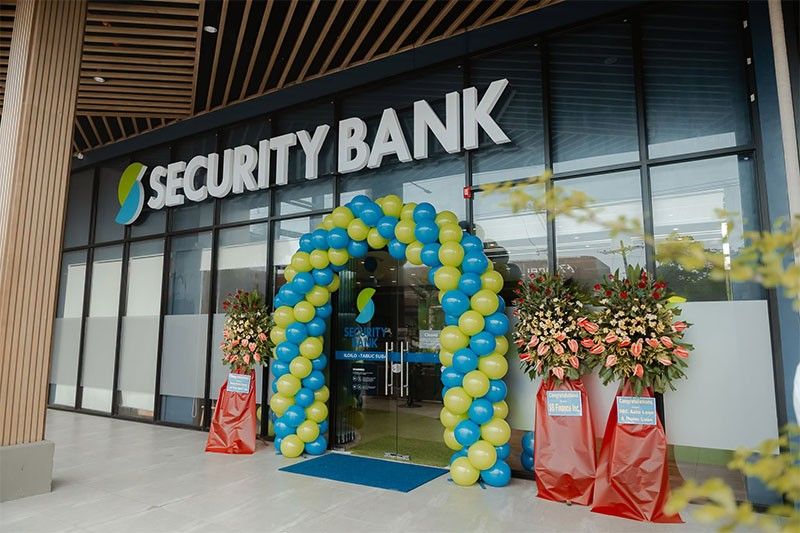
フィリピンの銀行業界において、デジタル化の波が押し寄せる中で、物理的な支店の新たな役割が模索されている。ビクター・リー最高経営責任者(CEO)が率いるセキュリティバンクは、顧客がスマートフォンでの取引を増やす一方で、なぜ銀行が支店を開設し続けているのかという疑問を抱きながらも、支店を単なる日常的な取引の場ではなく、アドバイスや関係構築、より重要な金融意思決定のための場として位置づけている。
セキュリティバンクは、全国に約400の支店を展開し、2016年の290拠点から拡大を続けている。これは、リテールおよび法人顧客向けのデジタルバンキングへの多額の投資と並行して行われている。リーCEOは、物理的な支店の継続的な関連性は、デジタルバンキングへの移行と矛盾するものではないと指摘する。支店での窓口取引は大幅に減少したが、顧客は依然として対面での関係性を重視しており、これが「家庭的な雰囲気」をもたらすと述べている。
同銀行の戦略は、デジタルバンキングに対する金融機関の考え方の広範な変化を反映している。単に物理的なチャネルを置き換えるのではなく、どのやり取りがオンラインで処理されるのが最適で、どれが人間のアドバイスから恩恵を受けるかを判断しようとしている。リテール部門のデジタルプラットフォームは171万人の顧客を抱え、その約65%がアクティブユーザーである。このアプリでは、口座開設、送金、貯蓄、投資、カードセキュリティ管理などが可能である。
しかし、セキュリティバンクの最高財務責任者(CFO)であるジョン・デイビッド・ヤップ氏は、目標は単に顧客をデジタルチャネルに移行させることだけではないと強調する。同氏は、「規模だけが目的ではない。我々の真の機会は、頻繁なデジタルインタラクションを、より深い金融関係へと転換することだ」と述べている。アプリは取引を完了させるが、優れたデジタルバンクは次の金融上の意思決定を獲得する、というのが同氏の考えである。
このアプローチは、ビジネスバンキング戦略にも反映されている。現在、法人顧客の約40%が、集金、支払い、その他の日常的な金融取引を管理できるキャッシュマネジメントサービスを利用している。ヤップ氏によると、これらのサービスを利用する顧客は、利用しない顧客と比較して、平均で約150%高い預金残高を維持している。さらに高度なキャッシュマネジメント製品を利用する顧客は、預金残高がさらに32%向上しているという。
銀行にとって、これは取引バンキングが顧客関係を深めると同時に、より多くの営業預金をもたらすため重要である。これらは、企業が顧客から集金し、サプライヤーに支払い、給与を管理する際に、企業の口座を自然に流れる資金である。「これは単なるチャネル移行ではない。銀行が顧客の日常的な業務活動の一部となることで、関係性は変化する」とヤップ氏は語る。「預金は深まり、製品利用は広がる。」
セキュリティバンクは、6月にフィリピン中央銀行(Bangko Sentral ng Pilipinas)から、法人および中小零細企業(MSME)向けにアップグレードされたデジタルバンキングプラットフォームをローンチする承認を得た。同銀行は顧客のプラットフォームへの移行を開始しており、年末までの完了を目指している。
同銀行は、3年間の戦略における3つの優先事業(起業家バンキング、法人・機関バンキング)の一つであるウェルス・マネジメントにおいても、人間のインタラクションの継続的な役割を見出している。リーCEOは、より多くのフィリピンの世帯が富を蓄積し、ますます複雑な投資および事業承継の決定に直面するにつれて、金融アドバイスはよりパーソナルになっていると指摘する。ウェルス・クライアントに対し、セキュリティバンクは、簡単な定期取引はデジタルチャネルで処理し、顧客がより大きな金融上の決定に直面した際には、リレーションシップマネージャーが介入する体制を目指している。「日常的な取引は数秒で完了すべきだ。重要な決定には、信頼できるアドバイスが伴うべきだ。」とリー氏は述べる。「成功するウェルス・モデルは、デジタルか人間かのどちらかではない。顧客がどちらを必要としているかを正確に理解するものだ。」この考え方は、起業家にも同様に適用される。
情報源: Philstar Business
多角的分析
フィリピンの銀行セクターは、デジタル化の恩恵を受けつつも、伝統的な対面サービスへの根強い需要が存在するという二重の課題に直面している。セキュリティバンクの戦略は、この市場の特性を捉え、デジタルチャネルで効率化を図りつつ、高付加価値サービス(金融アドバイス、ウェルス・マネジメント)においては対面での関係構築を重視することで、収益源の多様化と顧客エンゲージメントの深化を目指している。これは、フィリピン経済における所得格差やデジタルリテラシーのばらつきを考慮した、現実的なアプローチと言える。預金残高の増加という具体的な成果は、この戦略が顧客との長期的な関係構築に寄与していることを示唆している。
投資家にとって、セキュリティバンクの戦略は、デジタル変革への投資と、既存の物理的インフラの有効活用というバランスの取れたアプローチを示唆している。支店網の拡大ペースを鈍化させつつも、その役割を高度化させることで、固定費用の増加を抑制しつつ、顧客基盤の維持・拡大を図る狙いがある。特に、ウェルス・マネジメントや法人向けサービスにおける収益性の向上は、株主価値の向上に繋がる可能性がある。ただし、デジタルチャネルへの移行が遅れたり、対面サービスのコスト効率が悪化したりするリスクも考慮する必要がある。
フィリピン社会では、デジタルデバイドが依然として存在し、特に高齢者や地方の住民にとっては、デジタルバンキングへの完全な移行は困難である。セキュリティバンクが支店を「アドバイスや関係構築の場」として再定義することは、これらの層の金融包摂を維持する上で重要である。一方で、都市部では若年層を中心にデジタルバンキングが浸透しており、彼らにとっては迅速な取引完了が求められる。この二極化するニーズに対応するため、銀行はチャネルごとのサービス内容を最適化する必要に迫られている。具体的には、マニラ首都圏の若手ビジネスパーソンは迅速なオンライン取引を、地方の高齢者は親身な対面相談を求める傾向があり、両者の期待に応えることが課題となる。
フィリピン市民、特に地方や高齢者層は、デジタル化の進展に不安を感じつつも、利便性の向上は期待している。セキュリティバンクが支店を「アドバイスの場」として位置づけることは、金融リテラシーに不安のある人々にとって安心材料となるだろう。しかし、都市部で生活する若者やビジネスパーソンにとっては、より迅速で効率的なデジタルサービスが求められている。彼らは、支店での手続きに時間を取られることを避け、スマートフォン一つで全ての金融取引を完結させたいと考えている。この二つの異なるニーズの間で、銀行がどのようにバランスを取るかが、市民の満足度に大きく影響する。
AI Expert Roundtable
AI 専門家による深層討論会
※ この議論は記事内容に基づき AI エージェントによって自動生成されたシミュレーションです
背景・歴史的文脈
フィリピンでは、長年にわたり銀行支店が地域社会における金融サービスの中心的な役割を担ってきた。しかし、スマートフォンの普及とインターネット接続の拡大に伴い、特に都市部を中心にデジタルバンキングへの移行が加速している。2010年代以降、フィリピン中央銀行は金融包摂の推進とデジタル化の奨励を政策として掲げ、銀行各社もデジタルプラットフォームへの投資を増やしてきた。一方で、地方や高齢者層におけるデジタルデバイドは依然として課題であり、物理的な支店網の維持・再編が求められている。セキュリティバンクの現在の戦略は、こうしたフィリピン特有の金融環境の変化と、顧客ニーズの多様化に対応しようとする試みである。
原文ソース
Philstar Business